
全球最低税率定为15% 印尼税务局锁定8163家跨国企业
-
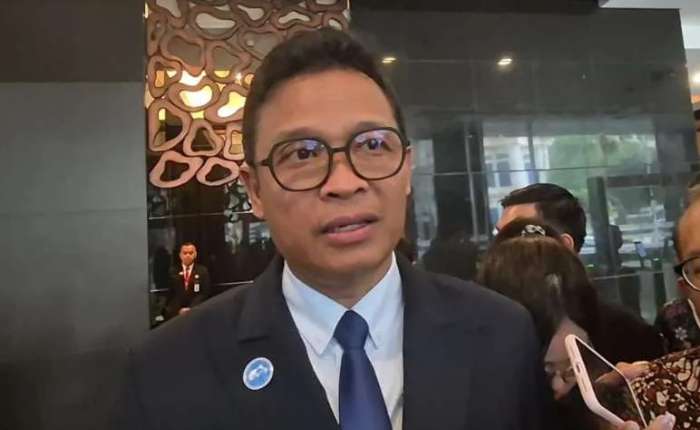
印尼税务总局局长比莫·维约扬托(Bimo Wijayanto)
【本报讯】印尼税务总局(DJP)已识别出8163家符合全球最低税(Global Minimum Tax,GMT)实施范围的跨国企业实体,最低有效税率为15%。
印尼税务总局局长比莫·维约扬托(Bimo Wijayanto)表示,根据2023年国别报告(Country-by-Country Report),上述企业包括37家境内纳税人母公司及1721家子公司,以及1717家境外纳税人母公司和4688家子公司。纳入该政策范围的企业,均属于年度合并营收超过7.5亿欧元的跨国企业集团。
比莫于11月14日(星期六)在茂物举行的税务总局媒体交流会上表示:“我们已经识别出集团年营收超过7.5亿欧元的纳税人。”
作为实施初期阶段,税务总局已邀请约78家与印尼有关联的跨国企业集团纳税人,包括母公司及子公司。这些企业已通过自我评估(self-assessment)机制自愿登记,并须提交专项纳税申报表(SPT)及全球信息申报表(Global Information Return,GIR)。
比莫解释说,印尼已与跨国企业母公司所在国的合作伙伴协调统一相关信息申报和披露标准。若印尼是跨国企业母公司的所在地,也将适用相同规定。
印尼于2026年9月开始实施全球最低税,作为履行国际税收承诺的一部分。比莫指出,印尼不仅遵循全球税收协议,也积极推动相关政策的落实,其中包括2022年印尼担任二十国集团(G20)轮值主席国期间,推动采纳第二支柱(Pillar Two)方案。
他强调,全球最低税旨在实现税收公平,确保从印尼国内市场获得经济利益的跨国企业,为国家发展作出合理贡献。这项政策也有望为本土企业与跨国企业营造更加公平的营商环境。
作为对比,年营业额介于5亿至48亿盾的企业,须按营业额缴纳0.5%的税;符合全球最低税适用条件的跨国企业,则须达到15%的最低有效税率。通过这项政策,企业将难以再利用各国税收规定的差异来降低自身税务负担。
此外,比莫表示,全球最低税也是维护印尼财政主权的重要工具,确保在国内创造的经济附加值能够为国家财政收入作出应有贡献。这些收入有望用于支持教育、医疗服务、基础设施建设及改善民生。
与此同时,该政策也旨在防止各国竞相降低税率(race to the bottom)、税基侵蚀与利润转移(Base Erosion and Profit Shifting,BEPS),并优化国家对日益数字化经济活动的征税权。
全球最低税框架主要包括三项机制,即收入纳入规则(Income Inclusion Rule,IIR)、低税利润规则(Undertaxed Profits Rule,UTPR)及合格国内最低补足税(Qualified Domestic Minimum Top-up Tax,QDMTT)。比莫强调,税务总局将继续监督跨国企业的纳税合规情况,以保障国家财政收入,并推动建立更加公平的税收制度。(asp)