
WBSA瞄准多式联运服务整合 带来增长机遇
-
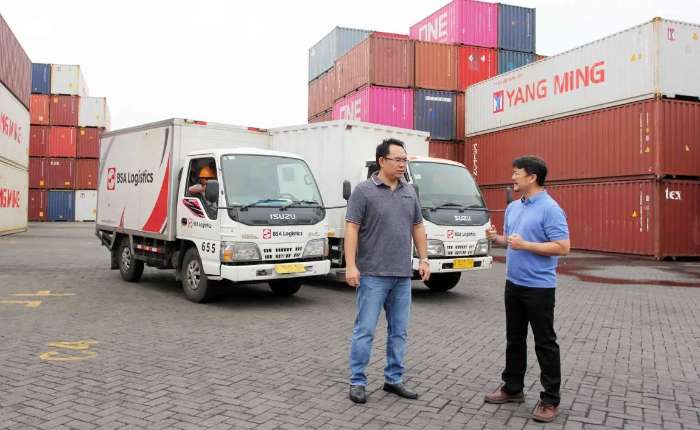
堆积在港口的BSA公司集装箱。
【本报讯】印尼BSA物流公司(BSA Logistics Indonesia / WBSA)依靠多式联运服务整合和混合资产模式的实施,在保持业务增长的同时提高盈利能力。该公司正通过优化其陆路运输网、海运、仓储和港口服务来实现该战略。
WBSA投资者关系官Ravenal Arvense对记者表示,未来WBSA将专注于提高客户渗透率、扩大服务间的交叉销售以及优化其日益完善的多式联运网。“未来,WBSA将专注于提高客户渗透率、扩大服务间的交叉销售以及优化其日益完善的多式联运网。”
为加强运营网实力,WBSA也通过采购五套拖船和驳船增加了海运运力。该公司宣布的船队扩充计划预计每年将新增约 150 万吨(MT)的运输能力。
据 Ravenal 称,新增运力将提升 WBSA 满足客户货运量需求的能力,与此同时加强陆路运输、海运、仓储、内陆物流码头 (ILT) 和港口服务等各项服务的衔接。
在实施这项扩张战略的过程中,WBSA 继续采用混合资产模式,将公司自身的战略资产与其合作伙伴网的运力相结合。该模式使公司能根据路线特征、需求可见性和客户需求调整运力分配。此举旨在提高服务可靠性和运营网利用率。
随着货运量的增长,WBSA 能利用数据优化其运营网中的运输方式选择、路线、调度和运力利用率。通过对Bermuda Inovasi Logistik (BIL)的收购,WBSA的多式联运一体化战略得到了进一步加强。该收购于2026年完成。
通过这次交易,WBSA收购了BIL 99.99%的股份,并获得了Beruang Maritim Indonesia公司 (BMI)的控制权。BMI是一家从事海运业务的运营公司。其海运能力拓展了WBSA的服务范围,使其能够处理包括干散货、液散货、重型设备、集装箱和普通货物在内的各种货物。
WBSA的运营网由遍布印尼的300多艘船舶和100多家货主提供支持。加强多式联运业务是WBSA扩大业务规模的战略之一。
截至2026年第三季度,WBSA的合并收入为2.90万亿盾,同比增长31.3%,而去年同期为2.21万亿盾。
货运代理业务是增长的最大贡献者,收入达1.62万亿盾,同比增长42.7%。同时,陆路运输收入同比增长20.1%至成为1.08万亿盾,仓储物流收入同比增长15.4%成为2042亿盾。
然而,尽管收入增长强劲,但盈利压力依然不容忽视。WBSA的毛利润同比下降13.2%至成为2368.5亿盾。利息、税项、折旧和摊销前利润(EBITDA)为1551亿盾,比去年前三季度的1595亿盾稍微下降2.8%。净利润同比下降55.4%至成为134.8亿盾。
利润率承压的主要原因是,2026 年企业预算和工作计划(RKAB) 调整生产分配后,采矿业活动减少。这导致货运量下降,加剧了商品物流服务的竞争。
除了综合服务之外,WBSA也致力于运用技术、数据和自动化来提高运营效率和服务质量。该公司也在部分项目中推进电动汽车计划,并探索在物流设施中使用太阳能。(sl)