
政府力推纸浆和造纸工业 产能利用率达80%
-
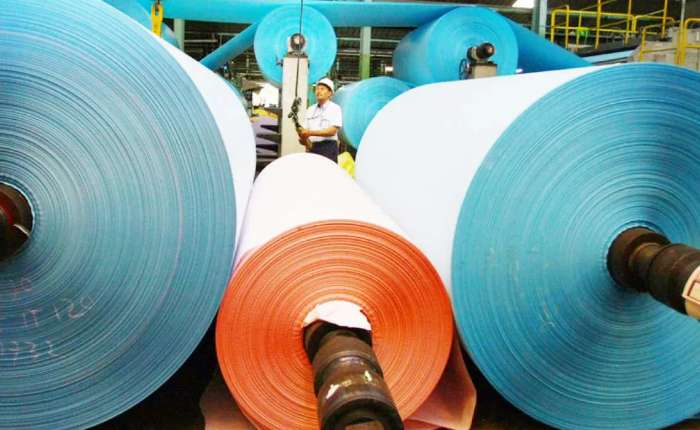
纸浆和造纸工业。
【本报讯】在全球市场竞争的背景下,印尼纸浆和造纸工业仍有机会优化产能。政府也鼓励提高产能利用率,加强下游产业化和提高效率,加强该工业的竞争力。
印尼工业部(Kemenperin)指出,2026年第一季度,该行业的产能利用率约为60.78%。该数字表明,产能利用率仍有提升至80%甚至更高的空间。
工业部长Muhammad Sarmuji 表示,提高产能利用率需要解决行业参与者目前面临的各种问题。
在雅加达举行的2026年印尼纸浆和造纸协会(APKI)大会开幕式上宣布该消息。
据Sarmuji声称,国家制造业活动的持续改善为纸浆和造纸行业提升业绩提供了契机。2026年10月,印尼制造业采购经理指数(PMI)达到54.0,行业信心指数(IKI)为53.77。“让我们抓住这一积极信号,共同保持这一扩张阶段,并利用这一势头实现更高增长。”
根据工业部的数据,2025年印尼全国纸浆产量达到1169万吨,年产能为1448万吨。与此同时,纸张产量达到1865万吨,而其年装机产能为2537万吨。
在贸易方面,2021年至2025年期间,纸浆和造纸行业持续保持贸易顺差。2025年,该行业的出口额约为82亿美元。2026上半年,出口业绩继续保持良好趋势。纸浆出口额达到16.8亿美元,纸张出口额达到23.5亿美元。纸浆和造纸行业也为国民经济做出了贡献。
2025年,造纸和印刷业对非油气加工行业的国内生产总值(GDP)贡献率为3.73%。此外,该行业直接雇佣了约29万名员工,间接雇佣了约120万名员工。
Sarmuji评估,通过加强下游加工,工业增长的机遇依然存在。包装产品、纸巾和人造丝纤维等领域的发展可满足纺织业的需求。
政府也在积极推动强化再生纸供应链、实施循环经济和脱碳。在原材料方面,供应商遵守相关法规是防止森林破坏和森林及土地火灾的首要任务。
印尼纸浆和造纸协会(APKI)主席 Suhendra Wiriadinata 在同一场合表示,印尼纸浆和造纸业在全球供应链中占据战略地位。
Suhendra说道,然而,该地位需要与不断提升的竞争力相平衡。“该地位是我们必须保持的优势,但不断提升竞争力也是我们的责任。”
他认为,工业竞争力不再仅取决于生产能力。效率、技术、创新、人力资源质量,以及生产高附加值产品的能力如今已成为越来越重要的因素。
Suhendra也强调业内人士需要预见的几项挑战,包括政策确定性、能源和原材料供应、国际贸易、市场准入,以及可持续发展需求。
他说道,“APKI始终愿意与政府合作。对我们而言,产业进步需要政策的确定性、持续创新的企业界以及开放的沟通渠道,以便我们能够共同理解并解决行业面临的挑战。”
纸浆和造纸行业面临着全球供应过剩的压力。从全球市场角度来看,Fastmarkets RISI的亚洲纸浆经济学家Minnie Kong评估认为,纸浆和造纸行业在多个领域仍然面临供应过剩的压力。
在2026年APKI大会上,她重点指出包装纸和印刷书写纸市场的产能过剩问题。随着产能的增加,生活用纸市场也面临着压力。
与此同时,根据由APKI处理的印尼中央统计局(BPS)数据,2025年印尼纸浆出口量以每年7.9%的速度增长。纸张出口量也将增长9.6%。
随着这些发展,印尼将继续保持其作为纸浆和纸制品净出口国的地位。2026年11月3日至4日举行的印尼纸浆和造纸协会(APKI)大会将作为评估和确定协会战略方向的平台。
在激烈的全球竞争中,APKI致力于提高生产力、拓展出口市场并开发高附加值产品,以保持印尼纸浆和造纸行业的持续增长。(sl)