
明晟强调仅完善规则还不够 印尼必须拿出切实执法证据
-
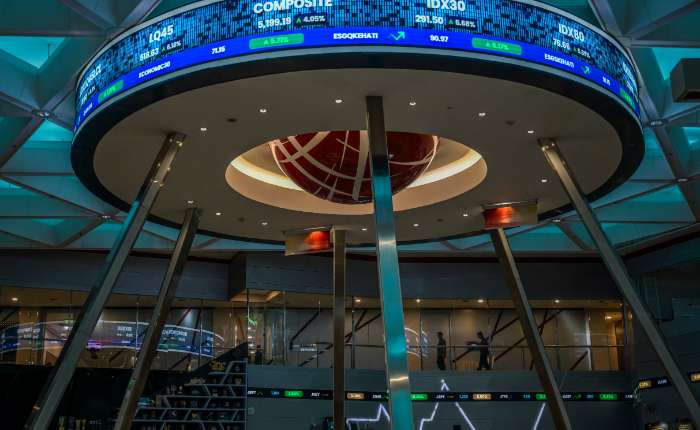
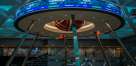
2026年10月20日,在雅加达的印尼证券交易所,一名访客正在关注显示综合股价指数(IHSG)走势的屏幕。
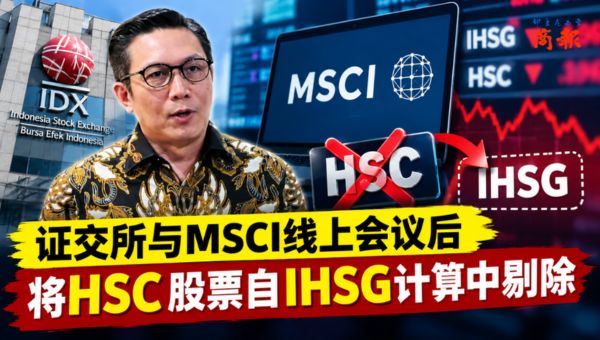
【本报讯】总部位于美国的全球领先指数编制公司明晟(MSCI)对印尼资本市场的严厉警告标志着此国正面临历史性的资本外流危机。10月中旬,明晟宣布启动针对将印尼从“新兴市场”直接降级为“独立市场”的咨询程序,这比此前市场预期的“前沿市场”更为严重。
印尼总统普拉博沃近日在内阁会议上公开批评明晟公司试图“恐吓”印尼,并强调“印尼人民不怕任何人,也不会被吓倒”。印尼国会副议长达斯科则呼吁市场保持乐观,强调印尼有能力掌控自身方向。
尽管印尼金融服务监管局(OJK)和印尼证券交易所(BEI)近年来出台了一系列旨在提高透明度的监管政策,但明晟和全球投资者强调,“仅靠出台规则是不够的,必须展现出实质性的执法行动与彻底的行为改变”。闭门会议中,全球投资者的担忧主要集中在三个方面。
一是涉嫌协同交易与市场操纵。投资者强烈质疑部分上市公司股价与交易量的真实性,认为存在高度集中的联合炒作和股价操纵行为,严重损害了价格形成的公正性。
二是股权结构不透明与公众流通股存疑。印尼许多大型上市公司属于家族控制的庞大财团(涵盖采矿、烟草、石化等),实际控制权通过复杂的关联实体延伸,导致真正可在市场公开交易的比例极低,外资难以评估真实风险。
三是执法力度薄弱。投资者认为过去对违规市场参与者(特别是与政界有联系的利益集团)的制裁缺乏连贯性和威慑力,因此要求当局拿出真凭实据证明正在进行严肃的司法与行政整顿。
将印尼直接跨过“前沿市场”调降至“独立市场”,属于极为严厉且罕见的惩罚性分类(当前阿根廷、乌克兰、黎巴嫩等国属于独立市场)。这将引发以下连锁反应。
一旦从新兴市场指数中剔除,所有追踪该指数的被动全球基金将被迫清仓抛售印尼股票。根据瑞银(UBS)和高盛等机构估算,仅被动基金流出就可能达到30亿至60亿美元,若加上主动管理型基金的抛售,整体潜在的撤资规模或高达150亿至200亿美元。
国际投资者的信任危机将导致印尼盾承压,国内企业的跨境资本成本大幅提高,股市的流动性和交易溢价将长期维持在低位。
目前,这场关于印尼资本市场命运的博弈正在倒计时。明晟给予印尼的意见征求和市场观察期将一直持续到2027年4月30日。明晟强调,除非在这一期间内看到印尼在制裁市场滥用、严厉执法方面展现出“实质且可持续”的改变,否则最终决定最迟将在2027年6月30日宣布,正式把印尼踢出新新兴市场,降为与阿根廷、尼日利亚等国同列的“独立市场”。
作为紧急回应,印尼金融服务监管局近日已对涉及市场操纵的数家实体处以了合计约2.1万亿盾的高额罚款,并已促请警方介入调查刑事违规行为。未来数月内,印尼能否持续、严厉地对违规巨头落实执法,将是其能否保住“新兴市场”地位的决定性考验。(cx)