
JSMR仍有增长空间 以下是其驱动因素
-
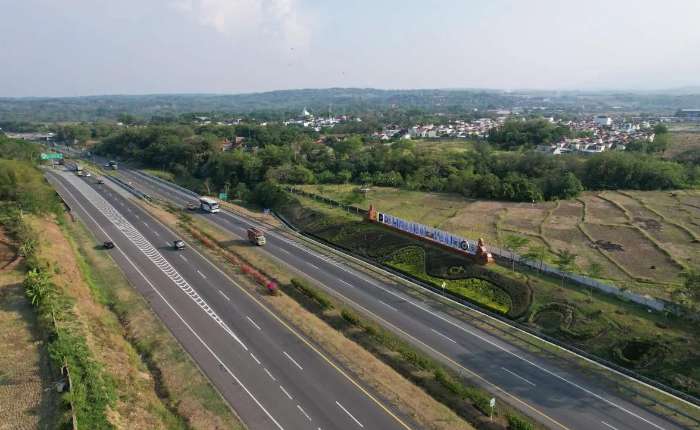
Jasa Marga 公司 (JSMR) 。
【本报讯】Jasa Marga公司 (JSMR) 在交通流量增长和优化收费高速公路资产的机遇下,仍有提升业务绩效的空间。新建收费高速公路和资产组合转型也是支撑公司中期增长的因素。
Reliance Sekuritas Indonesia公司经理Reza Priyambada 表示,投资者可考察多个指标来评估 JSMR 的发展前景。
Reza 在一份声明中表示,这些指标包括运营绩效、交通流量增长、新建收费高速公路的贡献、成本和融资结构,以及公司战略项目的进展。 “这体现在多个方面。凭借收费高速公路业务的基本面、战略项目开发,以及国有企业生态系统内的投资组合优化机遇,JSMR 有潜力在印尼基础设施行业和资本市场的动态变化中保持其吸引力。”
在财务业绩方面,2026上半年,JSMR的营业收入为 10.31 万亿盾,同比增长 7.6%,其中收费高速公路收入为 9.5 万亿盾,同比增长 6.8%。
其他营业收入同比也增长 17.6%,达到 7982 亿盾,该收入增长也推动 JSMR 的利息、税项、折旧和摊销前盈利(EBITDA)达到 6.99 万亿盾,同比增长 8.1%。公司利息、税项、折旧和摊销前盈利的利润率提升至 67.8%。
与此同时,归属于总公司股东的净利润为1.91万亿盾,同比增长2%。在财务结构方面,JSMR的资产负债率为1.2倍,利息保障倍数(ICR)则提升至3.9倍。
Reza指出,收费公路业务的性质决定了其需要的长期性投资,因此公司创造收入、利息、税项、折旧和摊销前盈利和现金流的能力是评估其增长质量的重要指标。
他认为,JSMR的增长潜力并非仅来自收费公路线路的扩建。各路段在交通流量、收入、利息、税项、折旧和摊销前盈利,以及投资回报率方面的效率也是需要考虑的重要因素。
Reza表示,“除了运营绩效外,收费公路网络的发展也是推动JSMR中期增长的潜在因素。因此,优化运营路段并加快新路段的贡献是JSMR增长战略的关键组成部分。”
目前,JSMR是印尼收费高速公路行业的主要参与者,按运营路段计算,其商业收费公路市场份额约为42%。该公司管理着约1294公里(km)的运营收费高速公路,特许经营总面积约为1736公里。
在JSMR管理的36个特许经营路段中,29个路段已全面运营。另有3个路段仍在部分运营:分别是13.30公里的茂物环城公路、96.57公里的梭罗-日惹路段,以及114.9公里的牙威(Ngawi)-吉礁山(Kertosono)-谏义里(Kediri)路段。
此外,还有三段尚未投入运营。展望未来, Reza认为,JSMR的业绩将不再仅取决于其高速收费公路的规模。资产质量、路段效率、现金流、资金效率和投资回报率也是决定公司增长的重要因素。
除此之外,国有企业转型计划和国有企业内部的资产组合优化,也可能在中期内影响JSMR的业务发展方向。(sl)