
社论:新任财长上任伊始 日益沉重债务考验
-
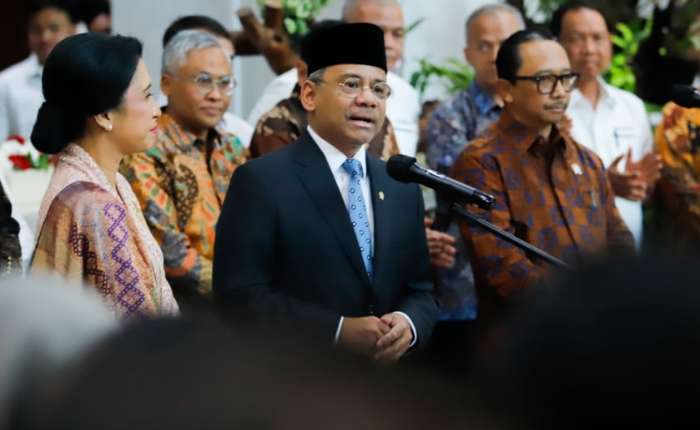
国家财政掌舵人的更迭,其影响远不止是换了一个人那么简单。新任财长上任伊始便面临一项艰巨任务:在融资需求不断攀升和外债负担日益加重的情况下,如何维持国家预算的稳健。
印尼央行最新数据显示,截至2026年7月,印尼外债总额达4548亿美元,较6月的4545亿美元有所增加,同比增幅为4.9%。从数据上看,目前的情况尚不令人担忧。外债占国内生产总值的比率约为30.7%,且以长期债务为主。
然而,正因为局势尚在可控范围内,更不能掉以轻心。债务增长的构成值得密切关注:政府外债增至2184亿美元(同比增长3.2%),而私营企业外债则下降了1.2%,降至1945亿美元。
只要债务所支持的经济增长速度超过债务负担的增长速度,举债本身并无不妥。问题在于:目前的情况是否如此?
政府表示,外债资金被用于生产性领域和发展项目,其中包括卫生、教育、建筑、交通运输,以及仓储业。这些领域固然重要,但对生产性的定义不应仅仅局限于资金是否投入了发展项目。
更为关键的衡量标准是债务所创造的经济价值。这些举债项目是否提高了生产力?是否创造了就业机会?是否扩大了税基?是否促进了出口?同样重要的是,它们是否能产生足够的外汇收入,以增强印尼偿还外币债务的能力?
随着印尼对外经济领域面临严峻挑战,这些问题显得愈发重要。如果以美元计价的债务持续增加,而创汇能力未能同步提升,风险便可能在未来,而非当下显现,尤其是在盾币面临贬值压力或全球利率再次上升的情况下。
因此,对于新任财政部长而言,仅仅将债务比率控制在安全范围内是远远不够的,还必须确保债务质量。印尼必须避免陷入这样一个恶性循环:经济增长依赖政府支出,政府支出因举债而增加,而国家收入又不足以支撑发展需求,导致债务不断累积。这就是必须打破的恶性循环。
还有一个问题值得关注。当私营企业外债减少时,政府需要审视:这究竟是因为企业变得更加健康、具备了自我融资能力,还是因为商业前景尚不足以吸引投资,导致企业放缓了投资步伐?
如果私营企业抑制扩张,而政府却日益依赖举债来维持增长,那么这种增长的质量便值得怀疑。健康的经济增长不能仅仅依靠国家预算,增长动力还必须来自私人投资、强劲的消费、出口、生产力提升,以及就业创造。
在加强国家收入的同时还要应对上述挑战,这使得任务变得更加艰巨。印尼无疑仍需举债,若设想完全不靠债务融资就能实现重大发展,那是不切实际的。
然而,债务应被视为通往财政独立的桥梁,而非目的本身。真正的考验在于印尼能否实现快速增长、扩大财政收入、增加外汇并增强经济实力,从而降低对持续举债的依赖。债务水平或许会上升,但印尼偿还债务的能力必须增长得更快。这才是衡量印尼财政健康状况的真正标准。