
国际油价飙涨 印尼化工至纺织业面临压制风险
-
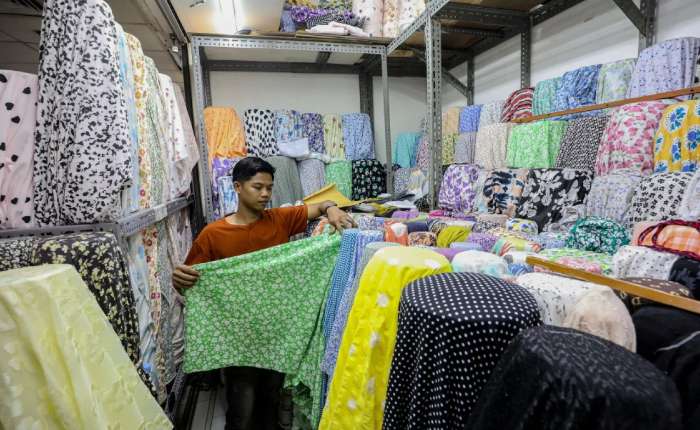
在雅加达Tanah Abang市场,一位员工正在整理布料。
【本报讯】全球原油价格升破每桶100美元,开始给印尼制造业蒙上阴影。虽然工业能源大部分仍依赖煤炭和电力,但油价上涨的影响仍可能通过运输、物流以及石化基原材料成本传导。
根据OilPrice数据,周一(9月14日),西德克萨斯中质原油(WTI)价格上涨2.38%,或2.28点,至每桶102.6美元。与此同时,布伦特原油价格上涨2.47%,至每桶107.2美元。
援引CNBC International报道,全球油价上涨与中东地缘政治局势有关。原定周一在阿曼举行的伊朗与海湾阿拉伯国家会议,在沙特管道网络遭袭后突然推迟。
不过,印尼经济改革中心(CORE)经济学家Yusuf Rendy Manilet认为,油价在每桶100至110美元区间不会立即冲击所有工业部门。然而,化工、石化、塑料、纺织、食品饮料以及高度依赖物流的行业将更快感受到压力。
“影响仍会通过柴油、运输、石脑油、塑料树脂和石油衍生原材料传导。”
他认为,主要问题出现在生产成本上升,而由于民众购买力尚未完全恢复,生产商提价能力仍有限。这种情况可能侵蚀利润率,并使行业参与者更谨慎地维持产能利用率或进行投资。
若印尼盾也走弱,压力将更大,因为部分工业投入仍依赖进口并以美元支付。据悉,截至周一,印尼盾汇率处于1美元兑17,610-17,650盾区间。同时,未来一周印尼盾预计在1美元兑17,500-17,850盾水平波动。“若印尼盾走弱,压力当然会更大。”
通胀方面同样如此。他认为,油价上涨影响不会完全立即显现,因为政府仍有燃油补贴和能源价格政策工具。但成本上升仍可能通过物流、非补贴燃油、塑料、化肥和工业品传导。
“若高油价持续较长时间,通胀有再次上升风险,并促使央行更谨慎降息。”
该情况可能加重工业融资负担,同时压缩扩张空间。
此外,他表示,印尼还因仍是石油和液化石油气(LPG)净进口国而面临风险。油价上涨将推高能源进口额,虽然印尼拥有煤炭、棕榈油和镍等出口商品可作为缓冲。
他续说,商品出口收入增长未必能完全抵消能源进口账单增加。若油价在每桶100至110美元区间仅持续数周,工业仍有空间吸收压力。
“但若持续到2027年,风险就不只是通胀,还包括利润率、工厂产能利用率和投资一并受到压制。”
原材料到产能利用率均受冲击
使用石油基原材料的行业会更直接感受到油价上涨压力。其中之一是纤维和长丝纱行业。
印尼纤维和长丝纱生产商协会(APSyFI)秘书Aqil称,聚酯和尼龙等合成纤维的绝大多数原材料来自石油。这些原材料的大部分供应也来自中东地区。
“若谈其他合成纤维,大多来自原油、石油。今天石油价格已涨到每桶102.6美元。这肯定会影响我们的原材料采购端。”
他认为,地缘政治紧张可能扰乱供应链,使情况进一步恶化。为维持生产连续性,行业开始从多个国家寻找替代供应商。
APSyFI已与马来西亚通过Petronas的供应商、美国至俄罗斯的供应商沟通。据称部分供应商愿意满足需求,虽然另一些仍面临原材料供应限制。
“一些供应商答应了,但也有一些未能答应,因为他们的原材料确实有问题。”
虽然如此,原材料成本上涨预计将逐步传导至纺织生产链。他预计,价格压力首先会体现在纱线,然后是布料,接着是成衣产品。
“这可能从本月开始出现在纱线上,纱线涨价。两周后体现在布料上,再过两周可能体现在成衣、衣服或成品上。”
他预计油价上涨超过10%,可能使纤维和长丝纱行业的生产成本上升约13%至15%。然而,生产商能否将全部涨幅转嫁给消费者仍是一大挑战。(lcm)