
息税折旧和摊销前盈利达 24.1 万亿盾 印尼成为SCG销售增长最快的市场
-
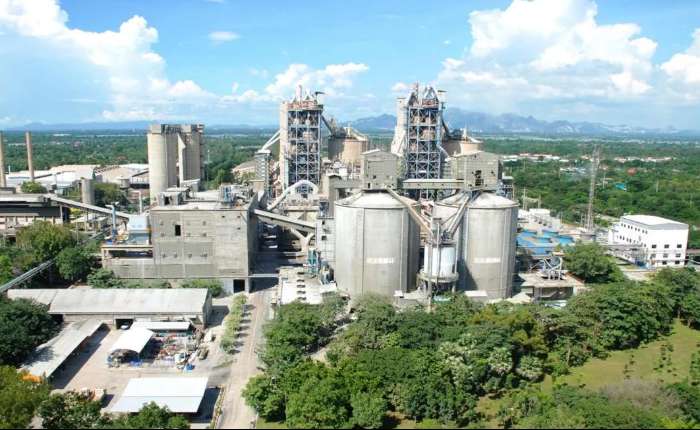
暹罗水泥集团 (SCG) 生产设施。
【本报讯】2026上半年,暹罗水泥集团 (SCG) 业绩表现强劲。经调整的 EBITDA 达到 24.1 万亿盾,约合 13.37 亿美元,同比增长 35%。业绩的提升得益于一系列效率提升措施,包括成本控制、清洁能源利用、原材料采购优化,以及严格的财务管理。
暹罗水泥集团总裁兼首席执行官Thammasak Sethaudom表示,在全球经济形势不明朗的情况下,公司将继续巩固业务基础,提升运营灵活性。
他在官方声明中表示,“暹罗水泥集团将继续巩固业务基础,提升运营灵活性,并保持公司竞争力。”
2026上半年,暹罗水泥集团的销售收入为146.3万亿盾(折合80.86亿美元),利润为10万亿盾(折合5.53亿美元)。
2026年第二季度,销售收入达到76.8万亿盾(折合42.44亿美元),利润为6.5万亿盾(折合3.59亿美元)。
印尼市场增长率最为显著。印尼是暹罗水泥集团在东盟地区的主要增长引擎之一。 2026年第二季度,SCG在印尼的销售同比增长39%,达到6.51万亿盾(折合3.6亿美元)。
该增长在东盟市场中位居榜首,主要得益于SCGC旗下位于越南的龙山石化(LSP)公司生产的石化产品在印尼市场的销量增长。
除石化产品之外,2026上半年SCG的水泥和建材业务也获得显著业绩。泰国政府的基础设施项目,以及越南和印尼市场的蓬勃发展为其增长提供支撑。
SCG也通过“一体化CBM”模式整合旗下SCG水泥与绿色解决方案、SCG智能生活,以及SCG分销与零售业务。这次整合推动了跨品类销售额同比增长15%,并将分销商网扩展至200多家门店。
在石化业务方面,因石化产品利润率提高、工厂运营优化、从霍尔木兹海峡以外的航线采购原材料,以及高附加值产品销量增长,SCGC的业绩有所改善。SCGC也继续推进其位于越南的LSP综合体乙烷原料使用量提升项目,该项目计划将于2027年底投产。
在投资组合方面,SCGC已出售其在Chandra Asri Pacific 公司 (TPIA) 的14.86%股份,交易额约为14.04万亿盾(折合7.76亿美元)。出售所得款项将供偿还债务并支持越南LSP乙烷项目的开发。
与此同时,SCGC的包装业务也表现出色。得益于国内包装销量增长、价格调整、成本优化、能源结构管理,以及生产效率提升,SCGC在印尼的业务恢复盈利。
进入2026下半年,SCG仍面临地缘政治不确定性、价格竞争、通货膨胀和能源成本波动等挑战。为保持业绩,SCG将继续进行业务重组,开发高附加值产品(HVA),并在其东盟制造网中应用机器人和人工智能技术。
2026年首季度,该战略也包括优化制造网络、推进LSP乙烷项目,以及与新的业务伙伴开展合作。
SCG预计,这些措施将有助于维持业务韧性,并推动2026年调整后 EBITDA比去年有所增长。(sl)