
社论:推动资本市场改革 经济便能稳健发展
-
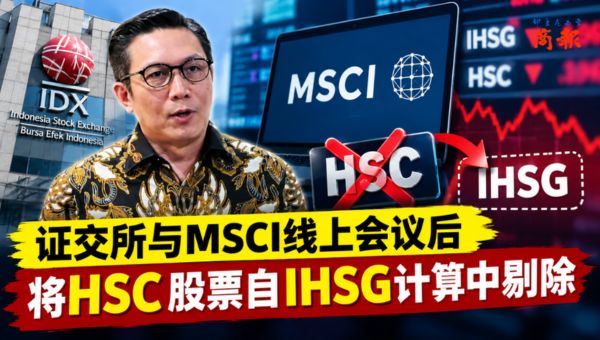
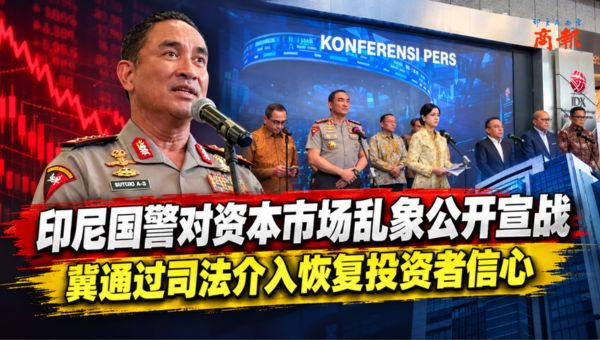
雅加达综合股价指数的急剧下跌,为印尼经济敲响了警钟。然而,资本市场的这种波动并不一定意味着国家经济基本面正在恶化。政府当前面临的挑战在于:既要解决资本市场内部存在的问题,又要防止这些问题演变为更大范围的信心危机。
在当前压力之下,一些经济指标仍为我们保持乐观提供了理由。世界银行已将印尼2026年的经济增长预期从4.7%上调至5.2%,其中强劲的内需是关键支撑。此外,印尼9月份制造业采购经理人指数回升至51以上,表明工业活动正在扩张。
这些动态显示,印尼经济依然保持着韧性。因此,将雅加达综合股价指数的下跌直接解读为整体经济下滑是不准确的。尽管如此,我们也不应因这份乐观而忽视当前存在的根本性问题。
投资者对于股权透明度、自由流通股规模,以及资本市场治理质量(包括MSCI所指出的问题)的担忧,必须得到高度重视。对投资者而言,一个健康的资本市场不仅要有盈利能力强的企业,还必须具备透明度、公信力,并能提供充分的投资者保护。
如果这些问题不能及时得到解决,印尼股市面临的投资配置缩减风险将会增加。其影响不仅限于股价下跌,在特定条件下,这种压力还可能波及盾币汇率、债券市场、企业融资成本,以及商业投资决策。
因此,这些问题不应仅仅被视为印尼证券交易所(IDX)或金融服务管理局(OJK)需要处理的技术性事务。资本市场治理是国家经济制度公信力的重要组成部分。
尽管如此,我们仍需以清醒的视角来审视当前局势。雅加达综合股价指数的下跌,本身并不足以证明所有投资者都已对印尼经济失去信心。要评估真实的风险水平,必须同时考察外资流动趋势、盾币汇率、债券收益率,以及私人投资等方面的动向。
政府、金融服务管理局、印尼证券交易所,以及印尼央行均需在其各自的职责范围内采取行动。金融服务管理局和印尼证券交易所应加快提升透明度、数据质量、监管水平及投资者保护力度。政府必须确保经济政策的一致性,而印尼央行则需密切监测市场波动对汇率稳定及金融体系的影响。
与此同时,政府必须确保资本市场的动荡不会阻碍企业的融资活动。经营稳健的企业必须能够持续获得营运资金及投资融资。至关重要的是,不能让金融市场出现的问题导致企业推迟扩张、缩减招聘或取消业务发展计划。
世界银行作出的5.2%的增长预测,以及制造业采购经理人指数的复苏,为保持乐观态度提供了重要依据。然而,预测并非保证。必须通过促进私人投资、提高生产力、创造就业岗位,以及加强工业领域,来提升经济增长的质量。
因此,资本市场改革应被纳入加强印尼经济体制与投资环境这一更广泛的议程之中。一个可信的资本市场能够帮助企业获得融资、扩大经营并创造就业;反之,如果市场丧失了公信力,企业就难以筹集实现增长所需的资本。
推动资本市场改革、重塑信心并保持实体经济的稳健运行,这是应对当前市场波动的最明智之举。雅加达综合股价指数的下跌,未必会演变成一场经济危机。