
OJK:银行盈利能力仍保持稳定
-
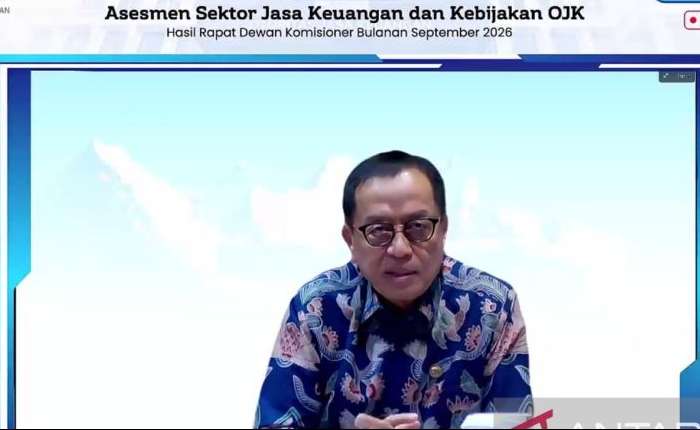
Dian Ediana Rae
【本报讯】印尼金融服务管理局(OJK)认为,尽管净息差(NIM)呈下降趋势,但银行业整体盈利能力仍保持稳定。
根据OJK数据,2026年8月银行业净息差为4.31%,低于2025年8月的4.59%。
OJK银行监管执行主任Dian Ediana Rae周一(10月5日)在雅加达举行的OJK委员会月度会议(RDKB)线上新闻发布会上表示:“净息差下降表明银行正努力抑制贷款利率上升,从而避免贷款成本过高,并推动经济增长。”
总体来看,OJK认为,目前银行业净息差水平仍与当前经济形势相符。
Dian解释称,银行业净息差表现受多项因素影响,包括基准利率、资金成本效率(cost of fund)、信贷结构、信贷或融资需求,以及银行和客户的风险状况。
展望未来,OJK预计,随着利率传导机制持续有效以及信贷增长加快,银行业净息差仍将保持稳定,并处于温和水平。
Dian表示,OJK将继续与印尼央行、财政部及印尼存款保险机构(LPS)在金融体系稳定委员会(KSSK)框架下加强协调,持续监测银行业表现,确保国家金融体系稳定。
关于利率方面,Dian指出,截至2026年8月,银行利率随着BI-Rate上调而继续走高。
印尼盾第三方资金加权平均利率环比上升7个基点(bps),主要受到存款利率上涨推动,存款利率环比上升10个基点。
与此同时,印尼盾贷款加权平均利率延续此前上涨趋势,环比上升3个基点。
Dian再次指出,各家银行的利率水平将取决于自身经营策略和成本结构,尤其是资金成本。
“我们认识到,当前全球形势变化,包括基准利率总体趋于上升,正给银行业带来挑战。”Dian说。
他补充道,从原则上看,OJK支持由市场机制决定利率,但同时要求银行提高利率透明度,维护金融体系稳定,并确保银行业之间保持健康、有序的竞争。
Dian还提醒,过于激进的揽储竞争可能推高银行资金成本,最终对银行盈利能力造成压力。
“ OJK也将继续通过监测银行公布并向公众实施的利率信息,加强对银行利率的监督。”Dian说。
为此,OJK已发布2024年第13号OJK条例(POJK 13/2024)《贷款基准利率(SBDK)透明度与信息披露条例》,进一步细化SBDK信息披露要求,采用标准化格式,并确保相关数据经过OJK监管人员进一步核实。
此外,OJK也持续呼吁银行更加审慎地管理资金,根据流动性状况、融资结构、资金成本以及金融中介功能的可持续性,逐步调整利率水平,使其与市场状况及健康的财务指标保持一致。(asp)