
社论:印尼实体经济增长滞缓 央行政策回旋空间收窄
-
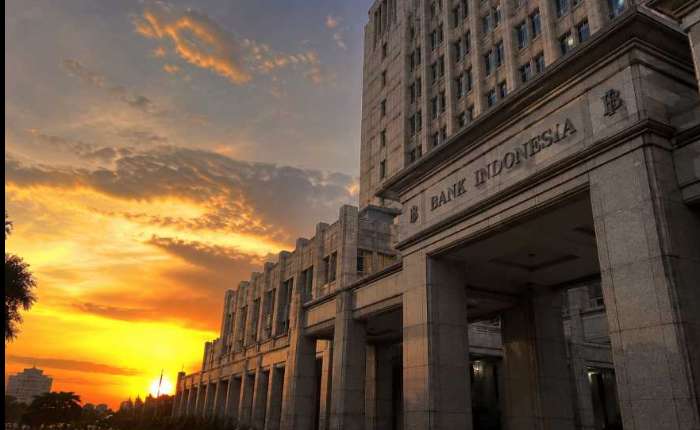
印尼央行在2026年9月的理事会会议上维持5.75%基准利率的决定是在预料之中,所以并不令人感到意外。面对依然强劲的外部压力:强势美元、全球金融市场的不确定性,以及油价上涨,维护盾币的稳定确实是当务之急。
印尼央行正处于两难境地。虽然降息有助于刺激信贷、消费和投资,但在盾币面临巨大压力的情况下采取此举,可能会引发汇率和资本流动的剧烈波动。反之,若将利率长期维持在5.75%,虽有助于保持稳定,却会对实体经济产生负面影响:融资成本居高不下,企业扩张可能受阻,公众也无法享受到额外的货币刺激政策红利。
因此,印尼央行正着力强化其他政策工具。通过扩大国内无本金交割远期外汇合约(DNDF)、掉期交易(Swap)及套期保值激励措施,央行旨在吸引并留住资本,同时增加国内市场的美元供应。这些举措至关重要,但货币政策工具的作用毕竟有限。
然而,解决经济与货币稳定问题不能仅靠印尼央行的决策。当前面临的挑战更为广泛,亟需各方高度重视。
值得注意的是,继6月份出现4.5亿美元的贸易逆差后,7月份的贸易转为顺差,尽管数额仅为约1.2亿美元。这一微弱的顺差提醒我们,不应过分高估印尼的外部缓冲能力。
尽管外汇储备依然充裕,截至8月底已达1465亿美元,为抵御外部波动提供了足够的缓冲。但外汇储备本质上是一种防御性手段,经济的长期实力最终取决于其持续创造外汇收入的能力。
因此,政府不应此时仅依赖印尼央行来维持稳定。实体经济必须加快步伐;投资必须迅速转化为工厂和生产活动;下游产业发展必须产出高附加值产品并创造外汇收入,而不能仅仅停留在设施建设阶段;必须大力提振出口;中小微企业需要获得充足的融资渠道。同时,必须维护公众购买力,以确保消费势头不减弱。
政府在此过程中发挥着关键作用。财政、投资、产业、贸易和基础设施方面的政策,必须致力于增强国内经济引擎的动力。实体经济越强劲,印尼央行的地位就越稳固。
出口增长能增加外汇供应;生产性投资流入能扩大就业机会和生产能力;健康的消费支出则为企业扩张提供了有力理由。在这些基本面因素的支撑下,盾币面临的压力可能会缓解,从而使印尼央行无需持续依赖高利率或市场干预手段。
反之,如果实体经济停滞不前,印尼央行将面临日益严峻的困境。它将不得不做出艰难抉择:是降低利率以刺激增长(但这可能给盾币带来压力),还是维持相对高利率以确保稳定(但这会对工商界产生影响)。
因此,将印尼央行基准利率维持在5.75%的水平,不应仅仅被视为央行谨慎行事的表现。这也释放出一个信号:外部环境尚不足以为货币宽松提供足够的空间。
当前,政府和工商界必须挺身而出,发挥更大的作用:加快投资、生产、出口,以及创造就业的步伐。
归根结底,问题的关键不仅仅在于何时下调基准利率。更根本的问题在于,印尼的经济基本面何时才能足够强劲,从而赋予央行更大的空间来降息,且不引发盾币面临新的压力。