
印尼伊斯兰银行业发展再添新举措 OJK推出三项产品指南支持实体经济
-
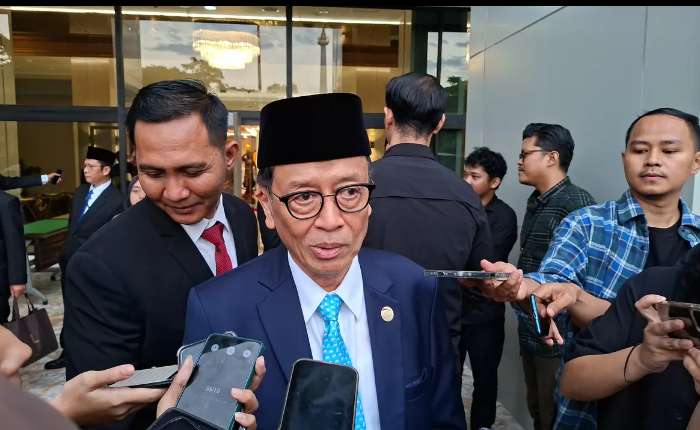
Dian Ediana Rae(中)
【本报讯】为拓展伊斯兰银行融资服务的应用场景,进一步支持实体经济发展,印尼金融服务管理局(OJK)推出三项伊斯兰银行产品指南,涵盖租赁(Ijarah)、租赁期满转移所有权(Ijarah Muntahiyah Bittamlik,IMBT)及委托代理(Wakalah)产品。
这三项指南将为伊斯兰银行业开发符合伊斯兰教法原则及客户需求的产品提供指引,同时进一步凸显伊斯兰金融产品的特色。
OJK银行监管执行主任Dian Ediana Rae表示,发展具有伊斯兰金融特色的产品,旨在提高伊斯兰银行业对国民经济的贡献。
Dian周二(11月3日)在雅加达发表声明时说:“推出这些举措,是为了推动伊斯兰银行业快速发展,使其成为民众的首选,并通过扩大对各经济领域的融资,包括中小微企业融资,进一步促进印尼经济增长。”
三项产品指南分别为:
第一,Ijarah租赁产品指南。该产品适用于需要使用资产但无须取得其所有权的客户,尤其是有生产经营需求的客户。融资用途包括租用店屋、办公室、仓库、机械设备、车辆及其他生产设施,客户可分期支付租金。
第二,Ijarah Muntahiyah Bittamlik(IMBT)租赁期满转移所有权产品指南。该产品既可满足房屋、车辆等零售及消费需求,也可用于店屋、办公室、仓库及机械设备等生产性资产的购置。其运作方式是先通过租赁使用资产,并在租赁期结束后将资产所有权转移给客户。
第三,Wakalah委托代理产品指南,即通过销售现货资产开展供应链融资。该模式旨在帮助供应商客户将现有库存出售给银行时及时获得资金,无须等待最终买方支付延期货款,从而缓解资金周转压力。
上述指南由OJK联合印尼伊斯兰教士理事会国家伊斯兰教法委员会(DSN-MUI)、伊斯兰银行业及相关利益方共同制定。
Dian进一步指出,伊斯兰银行业持续保持良好增长势头。截至2026年9月,伊斯兰银行业资产规模达1108.45万亿盾,同比增长10.16%。
与此同时,OJK持续推进《2023—2027年印尼伊斯兰银行业发展与强化路线图》(RP3SI),重点包括强化资本实力、推动行业整合、推进伊斯兰业务部门分拆,以及加强伊斯兰银行与母行之间的协同合作。
在投资产品开发方面,OJK已颁布2026年第4号金融服务管理局条例(POJK),规范伊斯兰银行投资产品的经营活动。该条例是落实《金融部门发展与强化法》(UU P2SK)的后续举措,明确区分伊斯兰银行的存款与投资产品。
Dian强调,伊斯兰银行业的发展应为中小微企业赋能带来切实成效,包括提高融资投放质量,以及进一步完善中小微企业金融生态体系。
她说:“因此,我们不能只关注中小微企业贷款规模的增长,更重要的是提升中小微企业融资投放的质量。”(asp)