
美国三年来首次加息 加剧对印尼盾汇率的多重压力
-
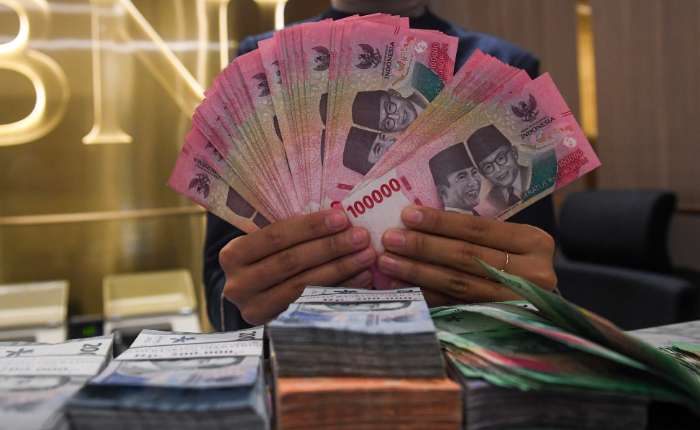
2026年9月7日,在雅加达巴刹巴鲁的印尼国家银行分行,工作人员展示印尼盾纸币。
【本报讯】在美联储决定上调基准利率后,印尼盾汇率走弱。除了利率因素,印尼盾还面临油价飙升带来的压力风险。
周四(9月17日)凌晨,美联储决定将基准利率上调25个基点(bps),至3.75%—4%区间。这是过去三年来的首次加息,旨在推动通胀向2%的目标回落。
消息公布后,印尼盾汇率走弱。援引彭博社数据,印尼盾跌至1美元兑17763盾,较前一交易日收盘贬值0.38%。按年初至今计算,印尼盾累计贬值6.49%。
安达拉斯大学经济与商业学院教授沙夫鲁丁·卡里米解释说,基准利率上调25个基点加大了印尼金融市场的压力。这一状况使全球投资者再次关注美国资产的收益率。
他在雅加达接受联系时表示:“美联储加息推动市场预期高利率将维持更久,随后投资者要求持有新兴市场资产获得更高回报。”
他接着说,其结果是美国国债(US Treasury)收益率维持高位,其与印尼国家证券(SBN)的利差收窄,资本流动变得更加挑剔,美元需求上升。这使印尼盾、SBN收益率和股票估值承压。
根据Trading Economics数据,10年期美国国债收益率已触及5%,与10年期SBN收益率7.14%相差2.14个百分点。相比2026年9月初的2.21个百分点有所收窄。
沙夫鲁丁认为,汇率压力不仅来自美元需求。相反,如果美国国债收益率和油价维持高位,印尼盾到2026年底都可能面临压力。
他说:“美国高收益率使全球投资者要求比印尼盾资产更高的回报,而油价高企则通过能源进口增加印尼的外汇需求。这一组合同时从供需两端对美元形成压力。”
目前,布伦特原油价格报每桶105.75美元。过去一周,油价持续高企于每桶100美元以上。此前美国与伊朗在中东的冲突再度升温。
他预计,在基准情景下,印尼盾汇率可能运行在1美元兑17400—18000盾区间。若美国国债收益率维持在5%、布伦特油价保持在每桶100美元以上,触及1美元兑18000盾的风险将更大。
在这种情况下,印尼盾贬值可能加大进口商品通胀(输入型通胀)风险。结果,印尼央行(BI)下调基准利率的空间进一步收窄,融资成本膨胀,最终抑制信贷和投资增长。
因此,BI最好将其政策利率维持在5.75%水平。反之,如果印尼盾贬值开始引发信用违约互换(CDS)利差扩大、SBN收益率急剧飙升以及国内通胀预期恶化,利率工具才会变得适用。(cx)