
社论:印尼央行力保盾币稳定 实体经济生产力需提升
-
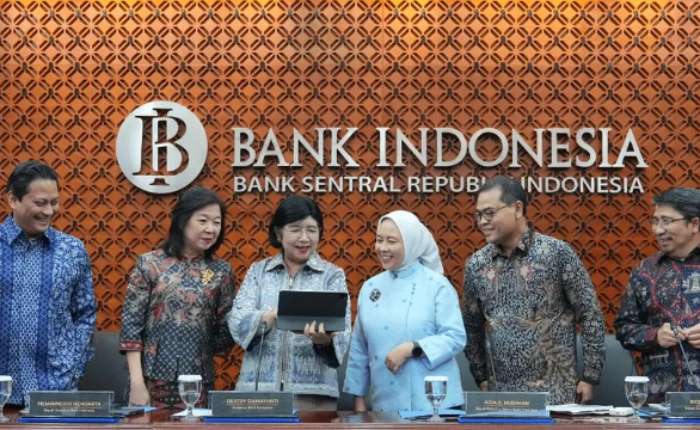
今年10月20日至21日召开的印尼央行理事会会议,凸显了一个复杂的经济政策困境。一方面,在持续的外部压力下,印尼央行必须维护盾币的稳定;另一方面,央行又需通过确保流动性供应和增加信贷投放,来维持经济增长。
印尼央行决定将基准利率维持在5.75%。同时,存款便利利率(Deposit Facility rate)从4.75%上调至5%,而借贷便利利率(Lending Facility rate)则保持在6.50%不变。此外,印尼央行还强化了多项激励措施,旨在吸引外资、稳定盾币汇率,并通过下调法定存款准备金来缓解银行体系的流动性压力。
这些决策反映出印尼央行尝试在两大目标之间寻求平衡:既要维护宏观经济稳定,又要支持经济增长。然而,一个关键问题依然存在:这些政策在应对深层次经济挑战方面究竟能发挥多大效用?
印尼央行高度关注汇率走势。2026年10月20日,盾币兑美元汇率为17,985盾,较9月底贬值了0.61%。印尼央行将此压力归因于中东地缘政治紧张局势的加剧、美国货币政策的走向,以及外国投资者在股票市场上的情绪变化。
因此,流动性宽松政策是否成功,不应仅仅以银行体系内可用资金的增加来衡量。更重要的是,应评估这些资金是否有效地促进生产性投资、扩大商业产能、创造就业机会,并提升生产力。
外资流动情况也值得密切关注。2026年第三季度,印尼央行记录的外资组合投资净流出额为8000万美元,这主要是由于股市资金撤出所致。10月份,股市仍面临抛售压力;不过,截至10月19日,第四季度的外资组合投资总额已转为6.6亿美元的净流入,这主要得益于对印尼央行盾币证券(SRBI)和政府债券(SBN)的投资。
与此同时,截至9月末,外汇储备规模为1463亿美元,足以覆盖5.3个月的进口需求。这一储备水平构成了抵御外部波动的重要缓冲。
然而,资金流入政府债券和央行票据,并不一定意味着市场对股市的信心已经恢复。这种资本流向的分化值得关注,因为股市往往反映了投资者对个别企业乃至整体经济前景的情绪。
尽管吸引外资的激励措施有助于短期稳定,但要实现信心的持续恢复,还需要在市场治理、信息透明度、投资者保护,以及监管执行的一致性等方面做出改进。虽然高回报可能会吸引外资,但从长期可持续性的角度来看,投资者更需要的是确定性和信心。
印尼央行预计,2026年印尼经济增长率将处于4.9%至5.7%之间。家庭消费有望保持稳定,投资将实现正增长,非油气类出口也将有所增加。此外,政府的财政刺激措施也将继续为经济活动提供支撑。
尽管前景向好,但接下来的挑战在于确保经济增长不会过度依赖政府刺激措施或大宗商品价格周期。因此,必须加强私人投资,从而为经济增长奠定更可持续的基础。工商界需要明确的监管环境、充足的市场需求,以及有利于业务扩张的条件。与此同时,产量的提升和生产率的提高,必须成为推动经济增长愈发重要的动力。
对印尼央行政策的真正考验不是能向银行体系释放多少流动性,而是有多少流动性转化为投资、生产和就业。这就是货币和财政政策的协同作用必须为印尼经济带来更切实的成果。