
PTBA推进业务多元化 但煤炭仍是利润引擎
-
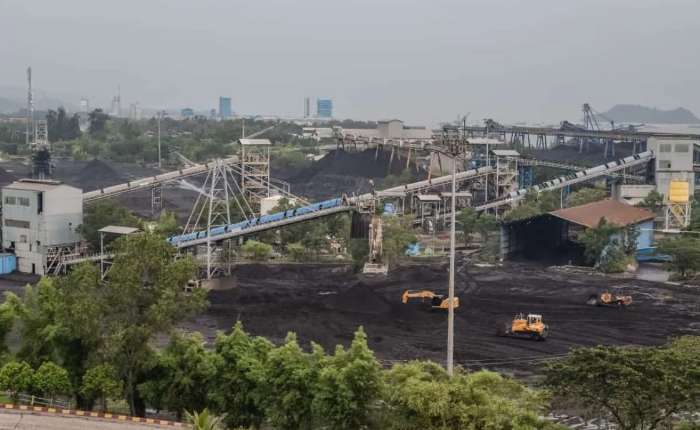
Bukit Asam公司(PTBA)的煤矿区。
【本报讯】Bukit Asam公司(PTBA)已开始通过煤炭下游业务、可再生能源及一系列衍生业务拓展增长来源。然而,煤炭仍是该国有企业业绩的支柱。
PTBA下游业务及产品多元化总监Turino Yulianto 在线上新闻发布会上表示,依计划,公司将在未来三到四年内,使非煤炭业务及煤炭衍生产品贡献占总收入的20%。 “未来三到四年内,非煤炭业务,即煤炭衍生品业务,将能贡献约20%的总收入。”
为实现该目标,PTBA正在筹备多个下游项目,包括煤制二甲醚(DME)、甲醇、合成天然气(SNG)、腐植酸钾和人造石墨。PTBA也通过太阳能发电厂(PLTS)发展可再生能源业务。
对于二甲醚项目,目前,PTBA及其战略合作伙伴正在开展从上游到下游的联合可行性研究。这两个二甲醚项目已被纳入国家战略项目(PSN),计划于2027年进入建设阶段。
除了下游项目之外,PTBA也利用现有资产和采矿后复垦土地开发太阳能发电厂。截至目前,PTBA的燃煤电厂总装机容量已达1.2兆瓦,开发工作与Pertamina新能源公司(Pertamina New and Renewable Energy)合作开展。尽管公司持续多元化发展,但 Turino强调,煤炭业务仍然是PTBA的核心竞争力。
他说道,新业务的开发方向也将继续围绕煤炭及其衍生品展开,不会偏离公司的核心竞争力。“因此,我们将继续专注于煤炭及其衍生品业务的核心竞争力。我们不会偏离核心业务。”
另一方面,PTBA的短期业绩仍高度依赖煤炭业务。2026上半年,PTBA实现营收22.03万亿盾,煤炭产量1945万吨,销量2110万吨,净利润约为2.65万亿盾。
Kiwoom Sekuritas高级股票研究员Sukarno Alatas表示,PTBA在2026-2027年的业绩仍将主要取决于销量、煤炭价格、销售组合和物流效率。
与此同时,发电、可再生能源和下游业务被视为长期增长方向。 Sukarno 指出,PTBA的短期前景将受益于其物流基础设施的扩张。
他认为,年产能2000万吨的Tanjung Enim-Kramasan项目,以及从800万吨扩建至1530万吨的Kertapati产能,有望提升销量和成本效益。(sl)