
社论:维护消费者安全与信任 乃数字支付可持续基石
-
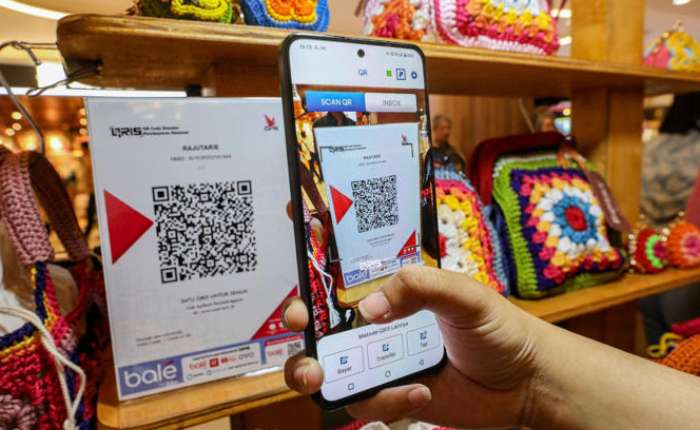
如今,买一杯咖啡只需几秒钟。扫一下二维码,输入金额,交易便完成了。然而,一旦发生欺诈、账户滥用,或交易纠纷,消费者能否同样迅速地获得保护并解决问题?这一疑问凸显了数字支付转型过程中的一个悖论。
尽管技术成功简化了交易流程,但相关风险的复杂性,以及解决这些风险所需的流程并未随之减轻。在数字经济加速发展的背景下,消费者保护不应仅被视为一项监管义务,而应被视为行业可持续增长的基石。
印尼央行的数据显示,2026年第二季度的数字支付交易量达到160.7亿笔交易,同比增长36.88%。其中,印尼标准二维码支付(QRIS)交易量同期增长了100.12%。这一增长反映出数字支付在公众经济活动中的应用正日益普及。
然而,交易量的激增也凸显了建立稳健安全体系的必要性。随着越来越多的人依赖数字支付服务,一旦未能保障安全并维护消费者信任,所引发的经济后果将愈发严重。毕竟,安全保障与消费者信任是金融行业的根本支柱。归根结底,交易量的增长并不等同于支付生态系统质量的提升。
因消费者保护不足而造成的损失,往往被简单地理解为欺诈导致的资金流失。但实际上,其经济代价远不止于此。
对消费者而言,损失不仅限于资金本身,还包括处理投诉所耗费的时间、恢复账户访问权限的成本,以及对日常经济活动造成的干扰。对企业而言,尤其是中小微企业,有问题交易可能会扰乱现金流,并导致收款的不确定性。
对于银行和支付服务提供商来说,薄弱的消费者保护会推高多项成本,包括处理投诉、开展调查、加固系统、解决纠纷,以及修复声誉所需的开支。这些成本可能会抵消数字化转型所承诺带来的效率提升。
更为根本的影响在于信任的流失。当消费者不再感到安全时,他们可能会减少交易、降低对某些服务的使用频率,甚至转回使用现金支付。从长远来看,这可能会延缓数字化的普及进程,削弱行业潜在的营收能力,并限制高效支付系统所能带来的生产力提升。
因此,消费者保护机制的薄弱会造成经济损失,而这种损失往往无法仅通过报告的财务亏损金额来完全体现。反之,投入资源建立有效的保护机制,不仅能降低交易成本、留住用户,还能增强行业增长的可持续性。
2026年全国金融素养与普惠金融调查(SNLIK)显示,印尼的普惠金融指数已达到93.61%,而金融素养指数则为69.57%。尽管这两个指标衡量的是不同维度,但它们提醒我们:在扩大服务覆盖范围的同时,必须同步提升公众的认知水平。
能够使用支付应用程序,并不等同于具备识别交易操纵、理解个人数据用途或处理投诉流程的能力。此外,仅靠提升金融素养也是不够的。
即便消费者充分了解风险并具备较高的金融素养,仍可能因社会工程学攻击、账户被盗用,或数字身份遭篡改而沦为欺诈受害者。因此,保护消费者的责任不应仅仅依赖于个人的警惕性。保护机制必须融入产品设计、安全系统,以及服务提供商的治理框架之中。
从经济角度来看,消费者保护是对维护信任的一种投资。当消费者感到安全时,他们会更有动力持续使用数字服务。因此,消费者保护的质量应被视为衡量支付系统转型是否成功的关键指标,与交易增长、效率提升,以及服务覆盖范围扩大等指标并列。
消费者保护必须体现在用户的实际体验中,而非仅仅停留在合规文件里,并且应该产生可衡量的经济效益。这种成功还应体现在整个生态系统的预防损失、解决问题,以及维护公众信任的能力上。消费者保护绝非阻碍数字支付行业增长的负担;相反,有效的消费者保护实际上是一种经济投资,能够促使数字支付的增长以可持续的方式实现。